“DIDUGA KESALAHAN PENGANGGARAN BELANJA DINAS PUPR KUNINGAN
Rp 3.820. 719 .000 TIDAK LEPAS DARI JERATAN HUKUM”
KUNINGAN || MEDIACAKRABUANA.ID
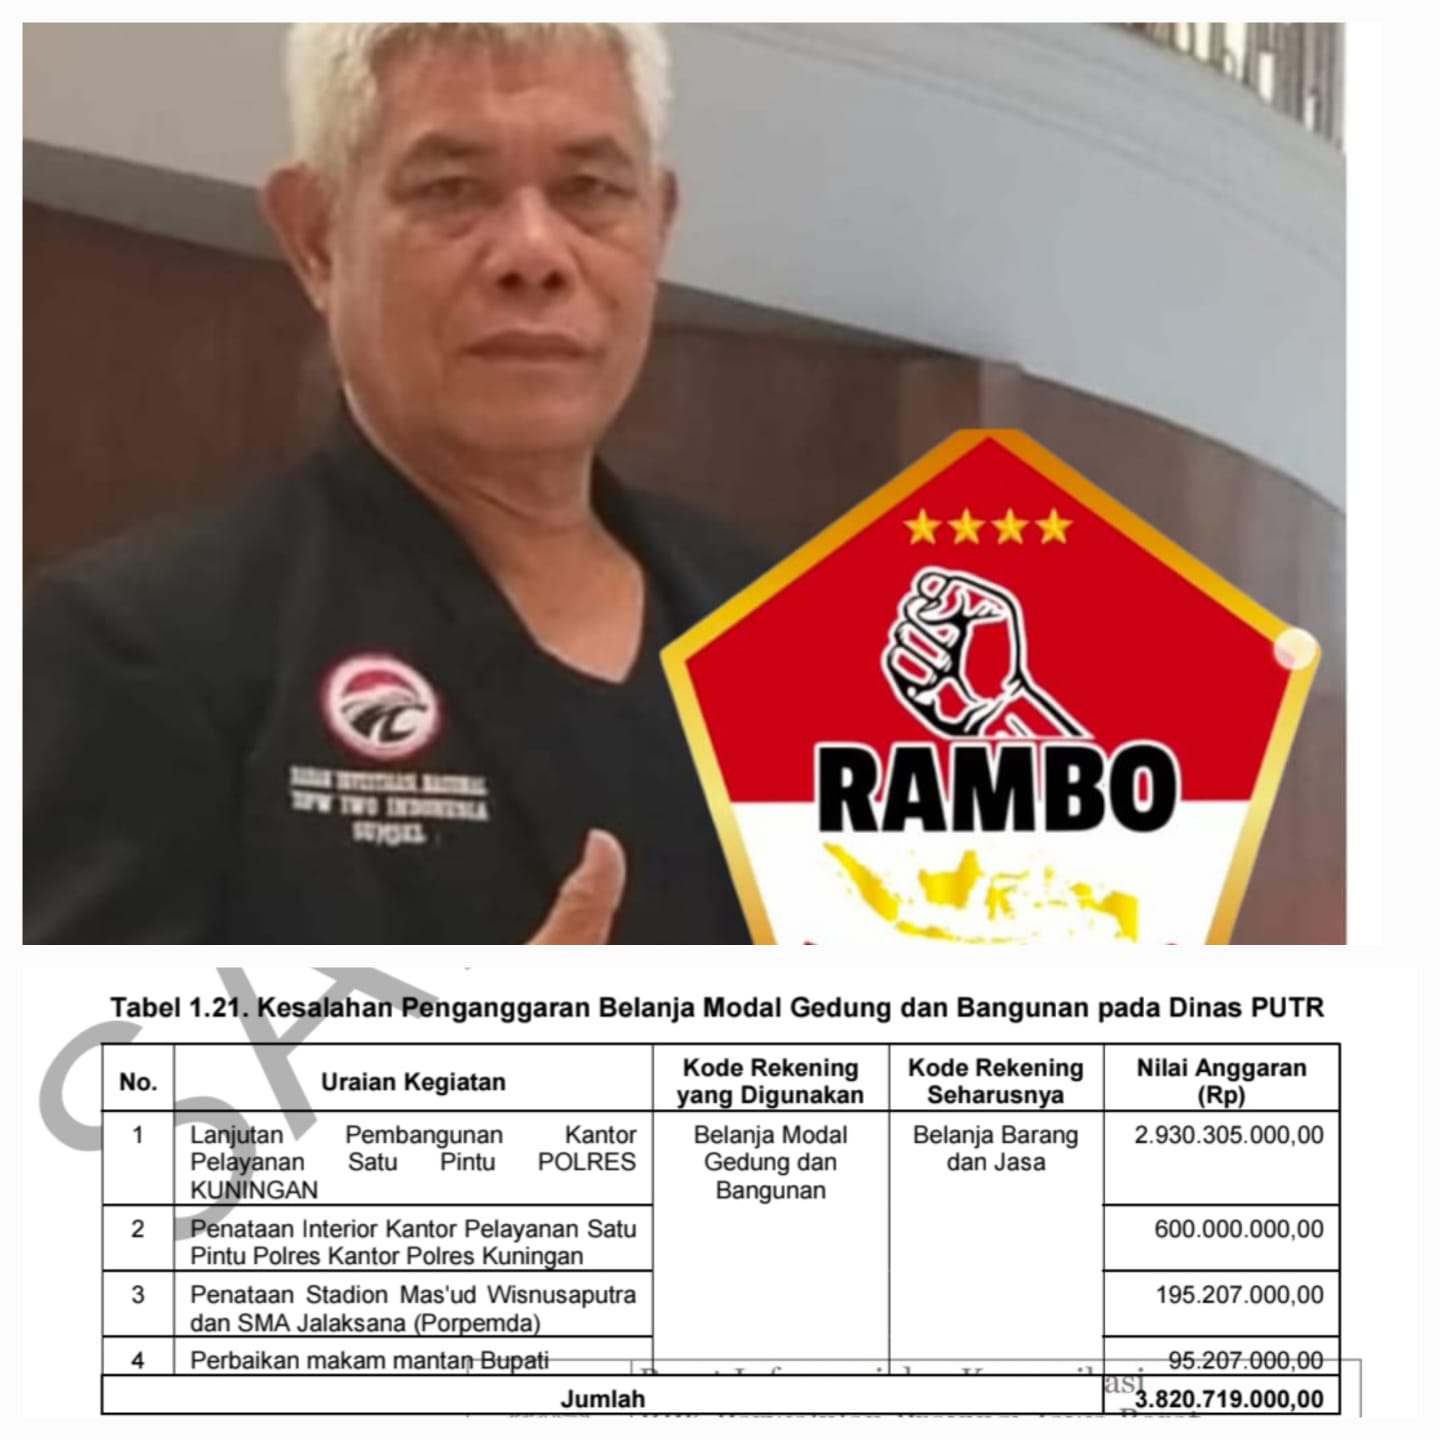
“Ali Sopyan DPP RELAWAN RAKYAT MEMBELA PRABOWO ( RAMBO ) Dan
Kepala Divisi Investigasi Tim Gabungan media Pemburu Fakta mendesak Kejati Jawa Barat untuk segera menindaklanjuti dan periksa SKPD Kabupaten Kuningan di Provinsi jawa barat dari hasil rekomendasi temuan BPK.
DIDUGA KESALAHAN PENGANGGARAN BELANJA DINAS PUPR KUNINGAN
Rp 3.820. 719 .000 TIDAK LEPAS DARI JERATAN HUKUM”
Tersebut, Tegas Ali Sopyan.
Ali Sopyan menàmbakan diduga Gerombolan pejabat atau bangsat Kesalahan Penganggaran Belanja Modal Gedung dan Bangunan pada Dinas PUTR
Sebesar Rp3.820.719.000,00 ironisnya kasus semacam ini selalu lepas dari jeratan hukum . Hal tersebut dana dari APBD . Yang harus di pertanggung jawab dan kena sangsi hukum .ironisnya serta Belanja Barang dan Jasa pada 39 BLUD Sebesar
Rp109.458.412.409,00
LRA Pemerintah Kabupaten Kuningan TA 2024 (audited) menyajikan realisasi
Belanja Modal Gedung dan Bangunan sebesar Rp107.056.681.172,00 atau 88,08% dari
anggaran sebesar Rp121.550.892.807,00, serta menyajikan realisasi Belanja Barang dan
Jasa sebesar Rp664.165.620.222,00 atau 78,99% dari anggaran sebesar
Rp840.838.209.146,00.
Proses penganggaran belanja pada SKPD dan BLUD dimulai dengan penyusunan
Rencana Kerja dan Anggaran (RKA) SKPD atau Rencana Bisnis Anggaran (RBA) BLUD
dengan menginput usulan kegiatan oleh masing-masing SKPD dan BLUD pada aplikasi
SIPD. RKA SKPD dan RBA BLUD yang telah disusun tersebut selanjutnya dibahas
bersama TAPD untuk memastikan keselarasannya dengan kebijakan daerah.
Hasil pemeriksaan atas penganggaran dan pertanggungjawaban belanja pada
SKPD dan BLUD diketahui terdapat kesalahan penganggaran Belanja Modal Gedung dan
Bangunan sebesar Rp3.820.719.000,00 serta Belanja Barang dan Jasa sebesar
Rp109.458.412.409,00, dengan rincian sebagai berikut.
a. Kesalahan Penganggaran Belanja Modal Gedung dan Bangunan pada Dinas
PUTR Sebesar Rp3.820.719.000,00
Hasil pemeriksaan atas dokumen penganggaran dan pertanggungjawaban belanja
pada Dinas Pekerjaan Umum dan Tata Ruang (Dinas PUTR) menunjukkan terdapat
kesalahan penganggaran Belanja Modal Gedung dan Bangunan sebesar
Rp3.820.719.000,00 yang seharusnya dianggarkan pada Belanja Barang dan Jasa yang
Diserahkan kepada Masyarakat/ Organisasi diluar pemerintah daerah, dengan rincian
sebagai berikut.Kesalahan Penganggaran Belanja Barang dan Jasa pada 39 BLUD Sebesar
Rp109.458.412.409,00
Hasil pemeriksaan atas dokumen penganggaran dan pertanggungjawaban belanja
BLUD menunjukkan adanya kesalahan penganggaran Belanja Barang dan Jasa atas
Jasa Pelayanan Kesehatan pada RSUD 45 Kuningan, RSUD Linggajati, dan 37
Puskesmas yang diperuntukkan bagi Aparatur Sipil Negara (ASN) sebesarRp109.458.412.409,00. Jasa pelayanan kesehatan merupakan tambahan penghasilan
berdasarkan pertimbangan objektif lainnya ASN sehingga Belanja Jasa Pelayanan
Kesehatan BLUD seharusnya dianggarkan sebagai Belanja Pegawai. Rincian
kesalahan penganggaran dimaksud adalah sebagai berikut.Atas permasalahan tersebut, Ketua Sekretariat TAPD menyatakan bahwa
kesalahan penganggaran tersebut terjadi karena ketidakcermatan pada saat melakukan
verifikasi dan validasi.
Kondisi tersebut tidak sesuai dengan:
a. PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi
Daerah, pada:
1) Pasal 27 Ayat (1) yang menyatakan bahwa jenis pelayanan yang merupakan objek
Retribusi Jasa Umum sebagaimana dimaksud dalam Pasal 26 ayat (1) huruf a,
meliputi: a. pelayanan kesehatan.
2) Pasal 28 yang menyatakan bahwa pelayanan kesehatan sebagaimana dimaksud
dalam Pasal 27 Ayat (1) huruf a merupakan pelayanan kesehatan di puskesmas,
puskesmas keliling, puskesmas pembantu, balai pengobatan, rumah sakit umum
daerah, dan tempat pelayanan kesehatan lainnya yang sejenis yang dimiliki
dan/atau dikelola oleh Pemerintah daerah, kecuali pelayanan administrasi.
b. Permendagri Nomor 90 Tahun 2019 tentang Klasifikasi, Kodefikasi, dan Nomenklatur
Perencanaan Pembangunan dan Keuangan Daerah, pada Lampiran huruf I. Klasifikasi,
Kodefikasi, dan Nomenklatur Rekening Penyusunan Anggaran dan Laporan Realisasi
Anggaran yang memuat Kode Rekening 5.1.01.03 yang menyatakan bahwa Tambahan
Penghasilan berdasarkan Pertimbangan Objektif Lainnya ASN digunakan untuk
mencatat belanja insentif pemungutan pajak daerah, belanja insentif pemungutan
retribusi daerah, belanja insentif pejabat atau pegawai yang melaksanakan pengelolaan
barang milik daerah yang menghasilkan penerimaan daerah, tunjangan profesi guru
(TPG) PNSD, tunjangan khusus guru (TKG) PNSD, tambahan penghasilan (Tamsil)
guru PNSD, belanja jasa pelayanan kesehatan, dan belanja jasa pelayanan lainnya
sesuai dengan ketentuan peraturan perundang-undangan.
c. Permendagri Nomor 15 Tahun 2023 tentang Pedoman Penyusunan Anggaran
Pendapatan dan Belanja Daerah Tahun Anggaran 2024 pada Lampiran:
1) Kebijakan Pendapatan Daerah yang menyatakan bahwa jenis pajak daerah dan
retribusi daerah dalam struktur APBD disesuaikan dengan ketentuan dalam
Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara
Pemerintah Pusat dan Pemerintahan Daerah dan Peraturan Pemerintah Nomor 35Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, sebagai
berikut: (2) retribusi daerah (a) retribusi jasa umum, meliputi: i. pelayanan
kesehatan.
2) Kebijakan Belanja Daerah yang menyatakan bahwa kebijakan penganggaran
Belanja Pegawai memperhatikan ketentuan antara lain penganggaran Tambahan
Penghasilan Pegawai (TPP) ASN merupakan pemberian TPP berdasarkan kriteria
objektif lainnya diberikan kepada pegawai ASN sepanjang diamanatkan oleh
peraturan perundang-undangan meliputi: (iv) jasa pelayanan kesehatan.
d. Buletin Teknis Nomor 4 tentang Penyajian dan Pengungkapan Belanja Pemerintah
yang merupakan bagian tidak terpisahkan dari Peraturan Pemerintah Nomor 71 Tahun
2010 tentang Standar Akuntansi Pemerintahan pada Bab V:
1) Huruf B halaman 10 paragraf 26 s.d. 30 yang menyatakan bahwa belanja modal
digunakan untuk pengeluaran yang dilakukan dalam rangka pembelian/pengadaan
atau pembangunan aset tetap berwujud yang mempunyai nilai manfaat lebih dari
12 (dua belas) bulan untuk digunakan dalam kegiatan pemerintahan, seperti dalam
bentuk tanah, peralatan dan mesin, gedung dan bangunan, jalan, irigasi dan
jaringan, dan aset tetap lainnya.
2) Huruf C halaman 11 paragraf 7 s.d. 11 yang menyatakan bahwa belanja barang
adalah pengeluaran untuk menampung pembelian barang dan jasa yang habis pakai
untuk memproduksi barang dan jasa yang dipasarkan maupun tidak dipasarkan,
dan pengadaan barang yang dimaksudkan untuk diserahkan atau dijual kepada
masyarakat dan belanja perjalanan.
Hal tersebut mengakibatkan:
a. Realisasi Belanja Modal Gedung dan Bangunan lebih saji (overstated) dan Belanja
Barang dan Jasa kurang saji (understated) masing-masing sebesar
Rp3.820.719.000,00; dan
b. Realisasi Belanja Barang dan Jasa lebih saji (overstated) dan Belanja Pegawai kurang
saji (understated) masing-masing sebesar Rp109.458.412.409,00.
Permasalahan tersebut disebabkan oleh:
a. TAPD tidak melakukan verifikasi RKA sesuai ketentuan;
b. Kepala Dinas PUTR kurang cermat dan tidak memperhatikan kesesuaian jenis belanja
pada saat penyusunan RKA;
c. Kepala Dinas Kesehatan kurang cermat dan tidak memperhatikan kesesuaian jenis
belanja pada saat penyusunan RKA; dan
d. Direktur RSUD 45 Kuningan, Direktur RSUD Linggajati dan Kepala Puskesmas
terkait kurang cermat dan tidak memperhatikan kesesuaian jenis belanja dalam
penyusunan RBA.
Atas permasalahan tersebut, Pemerintah Kabupaten Kuningan melalui Ketua
TAPD, Kepala Dinas PUTR, dan Kepala Dinas Kesehatan menyatakan sependapat dengan
hasil pemeriksaan BPK.
“Sampai berita ini diterbitkan oleh Redaksi pejabat yang bersangkutan belum di Konfirmasi Bersambung Edisi berikut nya …..!!!
( Redaksi)